


マネット公式ーカードローン・キャッシング借入診断
3.15.00 レビュー
アプリの仕様
- バージョン
- 1.0.5
- 更新日
- ライセンス
- Free
- ダウンロード数
- 10,000+
- デベロッパー
- PORT Inc.
- カテゴリ
- ライフスタイル
- プラットフォーム
- Android
スクリーンショット
 分析者 AppCompare
お金が必要になったとき、いきなりカードローン会社を一社ずつ調べるのは思った以上に疲れます。条件を見比べたいのに、広告の印象だけで判断しそうになったり、申し込み前に自分が借りられそうか不安になったりするからです。そこで私が試したのが、PORT Inc.が提供するマネット公式です。カードローンやキャッシングを選ぶための情報を見ながら、簡易的な借入診断も確認できるライフスタイル系のアプリです。
最初に強く感じたのは、これは「お金をすぐ用意してくれるアプリ」ではなく、借入先を検討する前段階で使う道具だということでした。審査結果を保証するものでも、借入そのものを完了させるものでもありません。だからこそ、焦っているときほど、診断結果を結論ではなく比較の入口として扱う必要があります。
つまずきやすい場所を先に知っておく
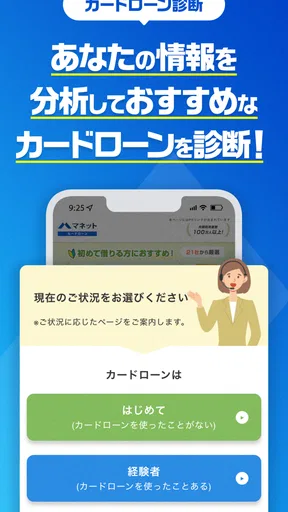
このアプリで最初に迷いやすいのは、簡易借入診断の結果をどう受け取るかです。画面に出た内容が自分に合う借入先の確定回答のように見えても、実際の審査では収入、勤務状況、他社からの借入、信用情報など、個別の確認が関わります。私は診断を使ったあと、表示された候補をそのまま選ぶのではなく、金利、返済期間、毎月の返済額、申込条件を一つずつ見直す使い方が安全だと感じました。
もう一つのつまずきは、「キャッシング」と「カードローン」を同じものとして急いで比較してしまうことです。どちらも借入に関係しますが、利用方法や返済の考え方が同じとは限りません。アプリ内で情報を見つけたときは、名称の近さだけで判断せず、自分が必要としているのが一時的な立て替えなのか、ある程度計画的な借入なのかを先に整理すると読みやすくなります。
たとえば、給料日前に家賃と光熱費が重なり、数日だけ資金が足りないケースを考えてみます。この場合でも、診断で候補を見つけた時点で安心するのは早すぎます。次の給料で本当に返せるのか、返済日までに別の支出が発生しないかを紙やメモで確認してから、申し込みに進むべきです。診断は借りる理由を正当化する機能ではなく、判断材料を整理する機能として使うのが私のおすすめです。
評価についても、使う前に温度感を知っておくとよいでしょう。現在の平均評価は3.1で、評価数は16件、レビュー数は5件です。利用者の反応は一方向にまとまっているとは言いにくいため、星の数字だけで使いやすさを決めるより、自分の目的に診断と比較情報が合うかを見るほうが現実的です。
インストール後に確認したいこと
マネット公式は無料で利用でき、対象年齢は3歳以上と表示されています。ただし、年齢表示が低いからといって、子どもが金融サービスを利用できるという意味ではありません。実際にカードローンやキャッシングを検討するのは、契約内容と返済責任を理解できる本人であるべきです。ここはアプリの対象年齢と、金融契約の利用条件を混同しないようにしたいところです。
選ぶ前に読んでおきたい記事

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか

キャンディークラッシュは失敗しても戻れるか あと一手の判断と中断時の注意点
対応環境としてはAndroid 7.0以上が必要で、私が確認したバージョンは1.0.5です。インストールできない、起動直後に止まるといった場合は、まず端末のOSが条件を満たしているか、空き容量があるか、通信が安定しているかを確認します。金融情報を調べるアプリなので、駅や店内の不安定な通信で何度も操作するより、落ち着いた環境で一度に確認するほうが入力ミスも減らせます。
初回利用では、診断に必要な質問を急いで答えないことが大切です。年収や雇用形態、現在の借入状況などを尋ねられた場合、見栄を張ったり、ざっくりした数字を入れたりすると、結果の意味が薄くなります。手元に給与明細や借入残高が分かるメモを用意してから始めると、あとで修正する手間を減らせます。
ここで注意したいのは、診断に入力した情報と、実際の申し込みで確認される情報は同じ重みではないという点です。簡易診断は方向性を見るものなので、結果がよくても契約できるとは限りません。逆に、結果が思わしくなくても、入力条件の見直しや借入額の再検討で判断が変わることがあります。私は診断結果を保存したつもりで頼るのではなく、表示された候補と理由を自分のメモにも残すようにしました。
迷わないための比較手順
私なら、まず「いくら必要か」ではなく「いつまでに、いくら返せるか」を決めます。そのうえでアプリの診断を使い、表示された情報を候補の整理に利用します。次に、借入限度額の大きさではなく、必要額だけを借りた場合の返済負担を見ます。限度額が大きいことは、家計にとって有利とは限りません。
比較するときは、次の順番にすると判断がぶれにくくなります。
- 必要な金額と利用目的を一行で書く
- 返済に回せる月額を、生活費を差し引いて計算する
- 診断結果の候補を確認する
- 金利だけでなく、返済方法や返済日も見る
- 申し込み前に、借りない選択肢を一度検討する
特に最後の手順は、アプリの便利さに流されないために重要です。支払い日の変更、勤務先への給与前払い制度、家族への相談、不要なサブスクリプションの停止など、借入以外の方法で解決できるなら、そのほうが総返済額を増やさずに済む場合があります。マネット公式は借入比較に向いていますが、家計の立て直し全体を代わりに行うアプリではありません。
普段使っている検索サイトとの違いは、検索語を自分で考えなくても、借入診断を起点に整理しやすいところです。一方で、検索結果のように幅広い情報を自由に探したい人には、アプリの流れが限定的に感じられる可能性があります。私は、最初の候補出しにはアプリ、契約前の最終確認には各金融機関の公式情報、という分担が最も納得しやすいと思いました。
途中で止まったときの戻り方
診断や情報確認の途中で画面が進まなくなった場合、いきなり何度もタップするのは避けたほうがよいです。まず通信状態を確認し、入力内容を覚えている範囲でメモしてからアプリを閉じ、再起動します。連続操作で同じ送信を繰り返すと、どこまで処理されたのか分かりにくくなるためです。
再起動後に同じ画面へ戻れない場合は、診断を最初からやり直す前に、入力した条件を見直します。年収の単位、他社借入の有無、希望額などは、入力の取り違えが結果に影響しやすい部分です。自分の記録と画面の内容が一致しているかを確認してから再入力すると、結果の比較がしやすくなります。
アプリの動作だけでなく、端末側の問題も切り分ける必要があります。OSが古い、端末の空き容量が少ない、バックグラウンドで多くのアプリが動いているといった状態では、マネット公式に限らず動作が不安定になることがあります。端末を再起動し、不要なアプリを閉じ、それでも改善しないなら、時間を置いてから試すのが無難です。
ログインや本人確認に関係する画面が出た場合は、入力を急がないでください。金融サービスの申し込みに進む場面では、アプリ内の説明だけでなく、表示された契約条件や個人情報の取り扱いを読んでから判断します。分からない項目を推測で埋めるより、公式の問い合わせ窓口や各サービスの案内で確認するほうが安全です。
また、診断結果が表示されないことと、借入できないことは同じではありません。通信や入力の問題で結果が出ない場合もあるため、エラー表示の内容を確認し、再試行の前に入力条件を控えておくと状況を説明しやすくなります。反対に、結果が表示されたからといって審査通過を意味するわけでもありません。この二つを分けて考えるだけで、不要な焦りをかなり抑えられます。
アプリではなく判断の問題かもしれない場面
借入先が決められないとき、アプリの情報不足を疑いたくなります。しかし実際には、必要額や返済計画が曖昧なことが原因になっている場合があります。たとえば「できるだけ多く借りたい」という状態では、どの候補を見ても比較の軸が定まりません。先に支出を固定費、生活費、緊急費用に分けると、必要な借入額が小さくなることがあります。
診断結果に納得できない場合も、すぐに別のサービスへ移るのではなく、入力した条件を再確認します。希望額を必要以上に設定していないか、収入を手取りと額面で混同していないか、他社借入の扱いを間違えていないかを見直します。それでも判断できなければ、複数の候補を同じ基準で紙に並べ、毎月返せる金額を超えるものを先に外すと、選択肢を現実的に絞れます。
逆に、借入の目的が生活費の不足ではなく、投資、ギャンブル、別の借入の返済を繰り返すためであれば、このアプリを便利な比較道具として使う前に立ち止まるべきです。新しい借入で穴を埋め続けると、返済期間が延び、家計の見通しがさらに悪くなる可能性があります。そのような状況では、金融機関の相談窓口や公的な多重債務相談など、返済計画そのものを見直す手段のほうが合っています。
すでに利用したい金融機関が決まっていて、公式サイトで条件や申し込み方法を確認できる人にも、必ずしもこのアプリは必要ではありません。反対に、複数の選択肢を前にして何から見ればよいか分からない人、申し込み前に自分の状況を簡単に整理したい人には、使う意味があります。私は「どこから借りるか」より先に「借りても返せるか」を考えたい人向けのアプリだと感じました。
使う人を選ぶ実用的な結論
PORT Inc.のマネット公式は、カードローンやキャッシングを検討するときの候補整理と簡易診断に役立つ無料アプリです。10K以上のインストールがあり、公開から比較的新しいバージョン1.0.5を使える点も確認できます。ただし、利用者の評価は3.1にとどまっているため、誰にとっても迷わず使える完成度だと決めつけるのは避けたいところです。
私が評価したいのは、検索だけでなく診断を入口にできる点です。借入に慣れていない人は、金利や返済条件を最初から全部比較しようとすると混乱します。簡易診断で自分の状況を見える形にし、その後に候補を公式情報で確認する流れなら、考える順番を作りやすくなります。これは、検索結果を片端から読む方法にはない実用的な利点です。
一方で、診断結果を審査結果と誤解する人、返済額を計算せずに申し込みへ進む人には向きません。アプリは判断を助けますが、借入後の家計を管理してくれるわけではありません。利用前に、返済日、毎月の返済額、総額、生活費への影響を自分で確認できないなら、まず借入以外の解決策を探すべきです。
私なら、急いで申し込むためではなく、候補を減らし、質問事項を整理するために使います。診断結果をメモし、各候補の公式情報と照合し、返済可能性を冷静に確認する。この三段階を守れる人なら、マネット公式は金融サービスを調べる最初の一歩として試す価値があります。逆に、すでに返済が苦しい人や、借入を重ねている人は、比較より相談を優先してください。
無料で始められるからこそ、気軽さに任せず、入力と返済計画に時間をかけることが大切です。私の結論は、借りる先を決めるアプリではなく、借りる前に考えを整理するアプリとしてなら、使い道がはっきりしている、というものです。
メリット
- 複数のカードローンを比較しやすく、条件に合う商品を探せる
- 借入診断で自分に適したサービスの目安を確認できる
- 金利や限度額などの情報をまとめてチェックできる
- 公式情報をもとに申し込み先を検討しやすい
- スマホから手軽にローン情報を確認できる
デメリット
- 診断結果は目安で、実際の審査通過や借入を保証しない
- 掲載情報やキャンペーン内容が変更される場合がある
- 利用には安定した通信環境が必要になる
- 比較後の申し込み先で別途入力や本人確認が必要
- 借入を促す広告や案内が表示されることがある
マネット公式ーカードローン・キャッシング借入診断に関するよくある質問
マネット公式「カードローン・キャッシング借入診断」とは、どのようなアプリですか?
マネット公式「カードローン・キャッシング借入診断」は、年齢や収入、他社からの借入状況などを入力し、自分がカードローンやキャッシングを利用できる可能性を確認するための診断サービスです。実際の審査を行うものではなく、借入先を検討する前の目安として利用するタイプのツールです。
診断を利用すると、その場でお金を借りられますか?
この診断を完了しただけで、すぐに融資を受けられるわけではありません。診断結果はあくまで簡易的な目安であり、実際に申し込む場合は各金融機関の正式な審査が必要です。審査では、本人確認書類、勤務状況、収入、信用情報、他社借入などが確認され、結果によっては利用できない場合もあります。
診断で入力した個人情報は安全に扱われますか?
利用前には、入力項目、個人情報の利用目的、提携先への情報提供の有無、プライバシーポリシーなどを必ず確認してください。診断サービスによっては、結果表示だけでなく、金融商品の案内や申し込みページへの誘導に情報が使われることがあります。氏名や勤務先、連絡先などを入力する際は、公式サイトや正規のアプリであることも確認しましょう。
カードローンやキャッシングの利用には、どのような注意点がありますか?
カードローンやキャッシングは、必要な資金を借りられる一方で、元金に加えて利息を支払う必要があります。借入額や金利、返済期間によって総返済額は大きく変わるため、毎月の返済額だけで判断しないことが重要です。申し込む前に、金利、遅延損害金、返済方法、利用限度額、無利息期間の条件などを確認してください。
診断結果が良くなかった場合や、借入に迷う場合はどうすればよいですか?
診断結果が思わしくない場合は、複数の金融機関へ短期間に申し込むのではなく、まず家計と返済可能額を見直しましょう。生活費の不足や既存借入の返済に困っている場合は、新たな借入で補う前に、消費生活センターや自治体の相談窓口、弁護士・司法書士などの専門機関へ相談する方法もあります。無理な借入は避け、返済計画を立てられる場合だけ慎重に検討してください。


